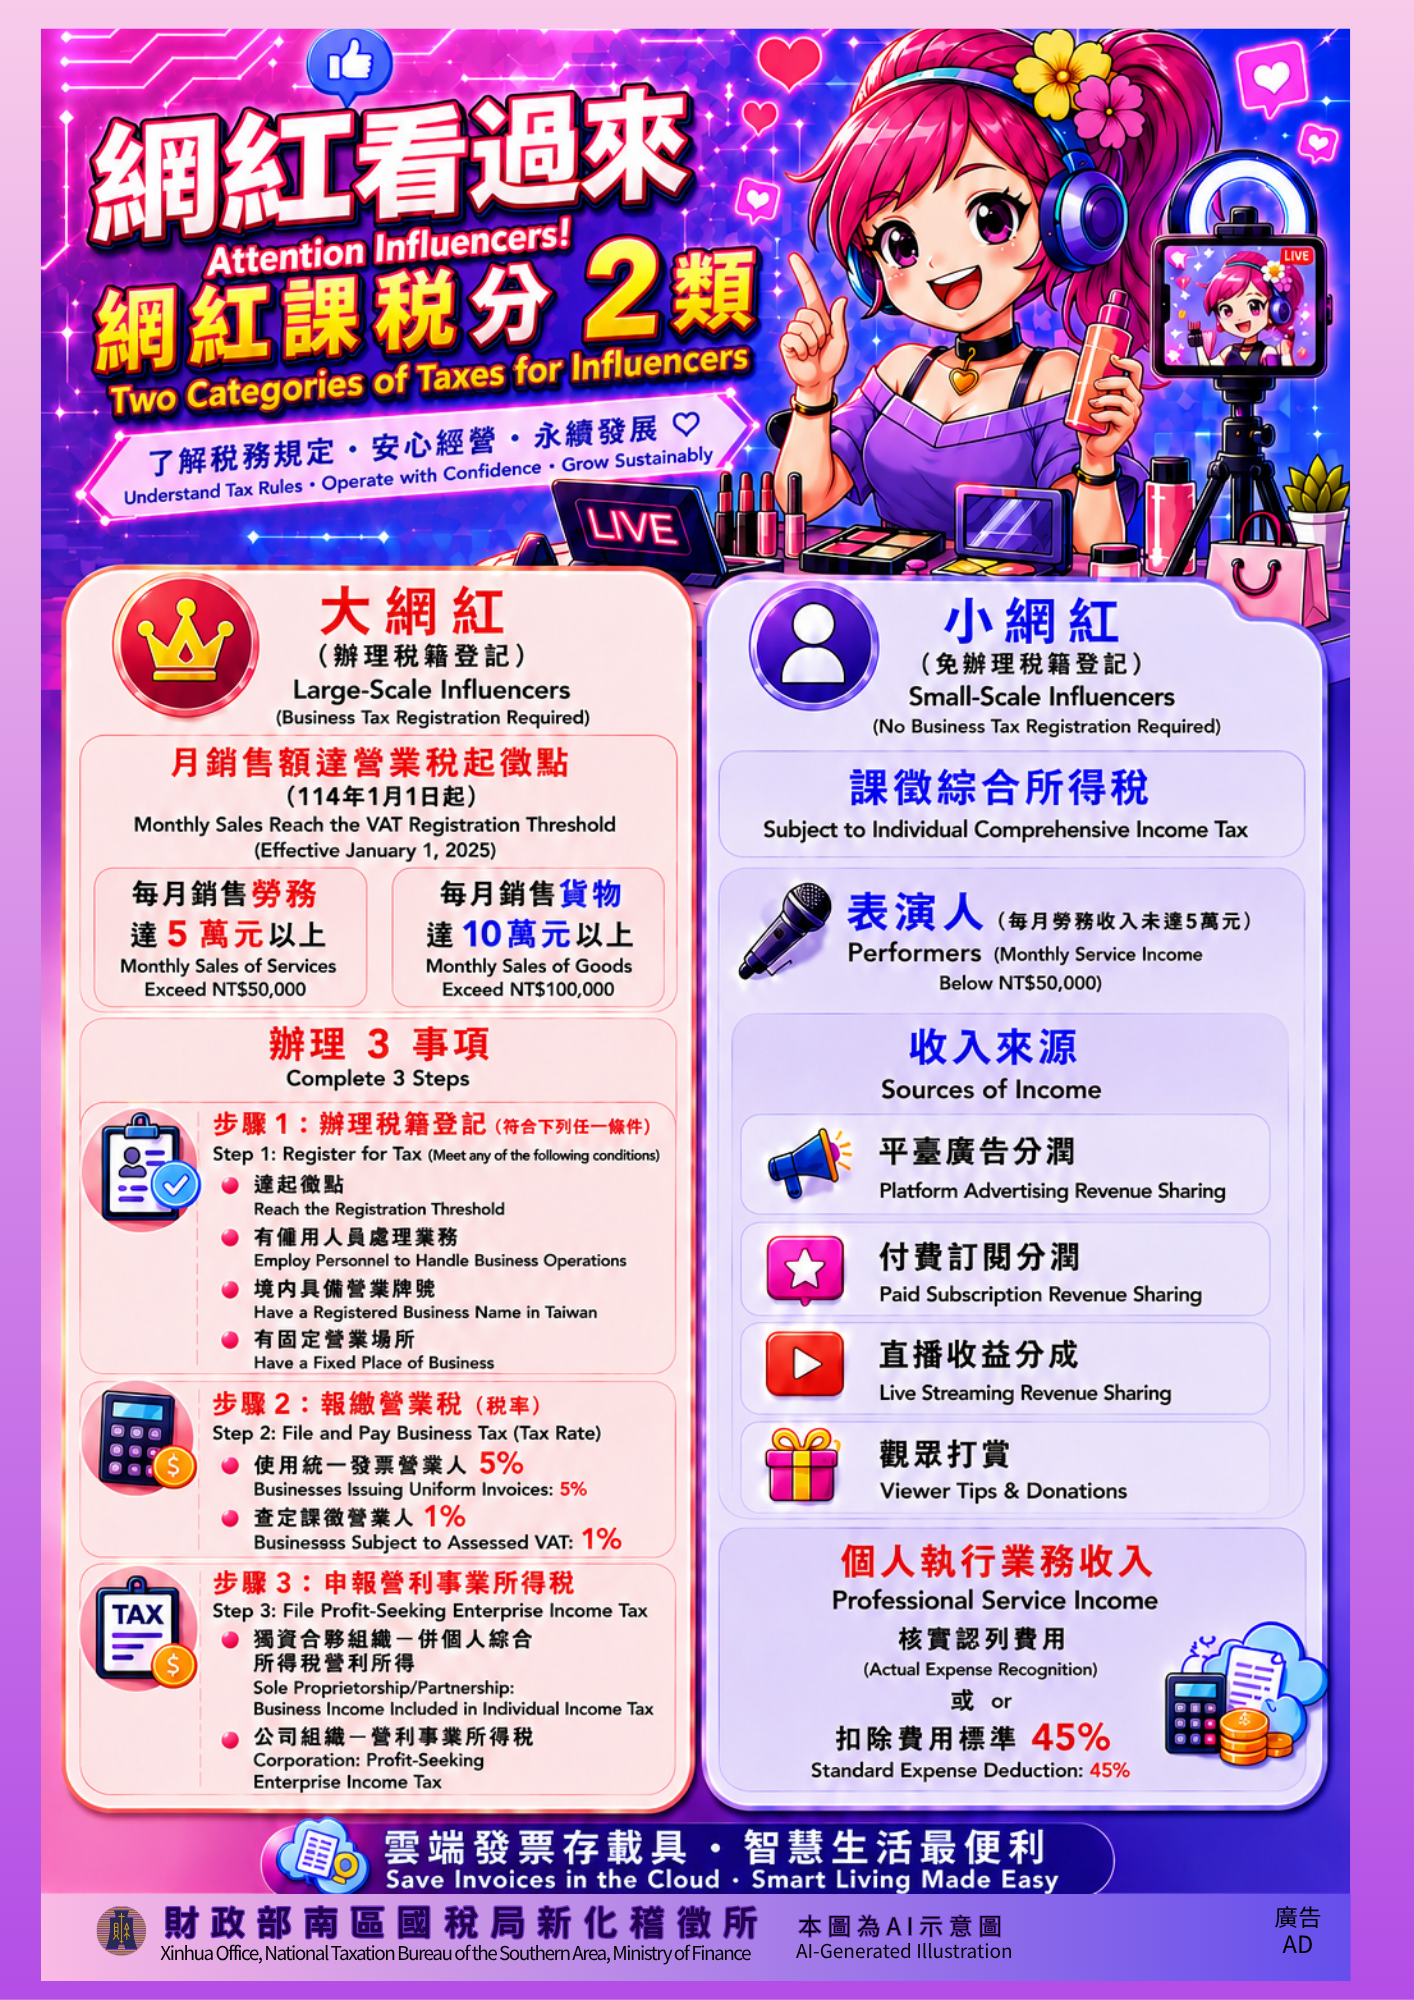
「網紅看過來 網紅課稅分2類」
(一)大網紅(辦理稅籍登記)月銷售額達營業稅起徵點(114年1月1日起,每月銷售勞務達5萬元以上或每月銷售貨物達10萬元以上),辦理稅籍登記、報繳營業稅、申報營利事業所得稅。
(二)小網紅(免辦理稅籍登記)課徵綜合所得稅,表演人(每月勞務收入未達5萬元),收入來源包含:平臺廣告分潤、付費訂閱分潤、直播收益分成、觀眾打賞,列為個人執行業務收入,核實認列費用或扣除費用標準45%。
本圖為AI示意圖
財政部南區國稅局新化稽徵所 廣告


「網紅看過來 網紅課稅分2類」
(一)大網紅(辦理稅籍登記)月銷售額達營業稅起徵點(114年1月1日起,每月銷售勞務達5萬元以上或每月銷售貨物達10萬元以上),辦理稅籍登記、報繳營業稅、申報營利事業所得稅。
(二)小網紅(免辦理稅籍登記)課徵綜合所得稅,表演人(每月勞務收入未達5萬元),收入來源包含:平臺廣告分潤、付費訂閱分潤、直播收益分成、觀眾打賞,列為個人執行業務收入,核實認列費用或扣除費用標準45%。
本圖為AI示意圖
財政部南區國稅局新化稽徵所 廣告